

Tạm hoãn xuất cảnh theo pháp luật thuế.
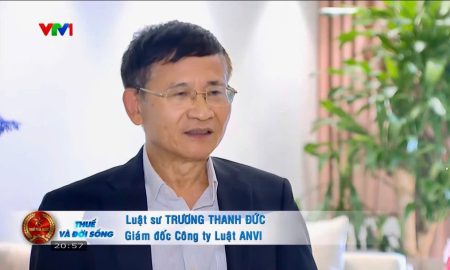
(VTV1) – Chương trình có sự tham gia của Luật sư Trương Thanh Đức, Giám đốc Công ty Luật ANVI, Trọng tài viên VIAC, trả lời phỏng vấn Phóng viên Nguyễn Trung ngày 05-11-2026 tại 138B Giảng Võ, HN.
—————
Video Clip tại VTV1 (Thuế & Đời sống) 20h50 ngày 09-11-2026:
https://www.facebook.com/reel/2325698358165682
(Phút 04:14)
—————
Câu hỏi:
- Việc tạm hoãn xuất cảnh đã có quy định cụ thể, rõ ràng trong Luật Quản lý thuế và Nghị định của Chính phủ. Tuy nhiên, còn sự bất hợp lý, gây khó khăn cho người dân, thay vì phải chịu chế tài về chậm nộp thuế thì lại phải chịu thêm chế tài tạm hoãn xuất cảnh.
- Biện pháp tạm hoãn xuất cảnh chỉ hợp lý khi người có nghĩa vụ nộp thuế hoặc có liên quan đến nghĩa vụ thuế cần phải biết rõ nghĩa vụ của mình, vì không đơn thuần là nghĩa vụ tài chính, mà còn bị hạn chế “quyền ra nước ngoài”, một trong những quyền cơ bản của công dân đã được ấn định rõ tại Điều 23 của Hiến pháp hiện hành.
- Nếu người dân đã biết rõ mình thuộc trường hợp bị cấm xuất cảnh, mà vẫn không khắc phục, thì sẽ không có lý do gì để băn khoăn, thắc mắc. Nhưng nếu người bị tạm hoãn xuất cảnh không biết, thì biện pháp này không hợp lý, không tương xứng với chi phí tuân thủ, có thể gây thiệt hại lớn về kinh tế và pháp lý.
- Đặc biệt là một người có thể bị tạm hoãn xuất cảnh trong khi hoàn toàn không có lỗi gì, như bị gian lận giấy tờ đứng tên người đại diện theo pháp luật hay chủ sở hữu hưởng lợi. Thậm chí chuẩn bị dì nước ngoài đã kiểm tra thông tin không bị tạm hoãn xuất cảnh, nhưng ngay trước thời điểm xuất cảnh mới bị cập nhật dữ liệu cấm xuất cảnh, thì không thể biết hoặc không kịp xử lý.
Nguyễn Trung